碳中和蘊含的凈水大機遇 新型膜材料為何成為風口中最強的「必爭之地」
在全球應對氣候變化的大背景下,碳中和已成為各國發展戰略的核心議題。中國作出“2030年前碳達峰、2060年前碳中和”的莊嚴承諾,一場廣泛而深刻的經濟社會系統性變革正加速推進。在這場變革中,看似與傳統工業減排領域相去甚遠的凈水行業,正因“碳中和”的催化而迸發出巨大的市場機遇。其中,新型膜材料作為凈水技術皇冠上的明珠,何以成為風口中最強的「必爭之地」?
一、碳中和重塑凈水行業邏輯,膜技術站上C位
碳中和目標正在重塑一切產業邏輯。凈水行業也不例外——水資源處理本身是能耗大戶,與水環境碳循環密切相關。傳統污水處理廠以高能耗、高藥耗、高碳排放為特征,而碳中和要求下,污水處理從“能耗型”向“能源自發型、資源回收型”轉變已是大勢所趨。膜分離技術憑借其高效、精準、低化學藥劑依賴的優勢,成為實現污水資源化、降低碳足跡的關鍵路徑。
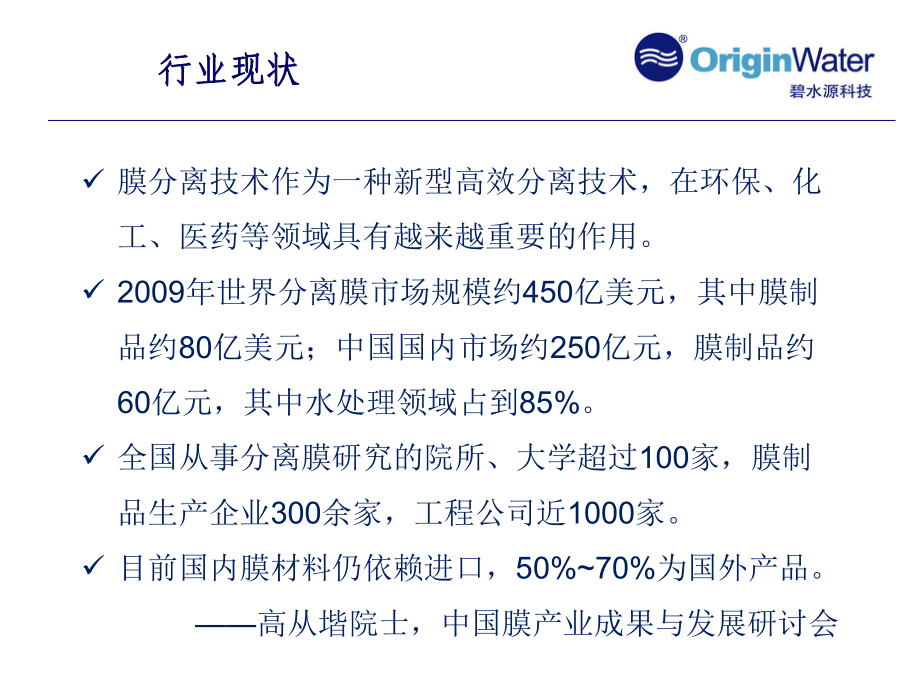
無論是市政污水提標改造、工業廢水零排放,還是海水淡化、再生水回用,膜技術都是核心工藝環節。碳中和帶來的凈水提標需求,正將持續釋放膜材料的增量市場空間。有研究預測,“十四五”期間中國膜法水處理市場規模將以年均10%以上的速度增長,至2030年有望突破5000億元。
二、新型膜材料為何是“必爭之地”?
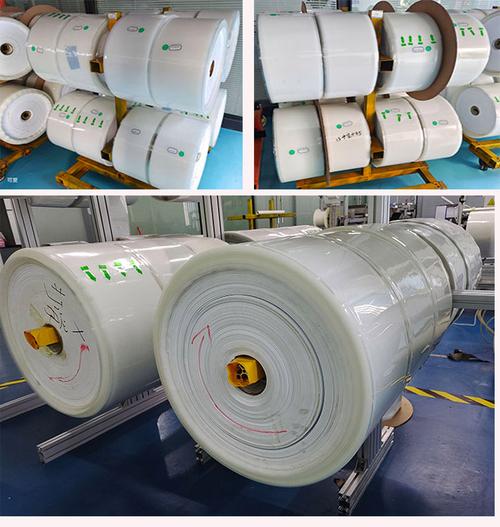
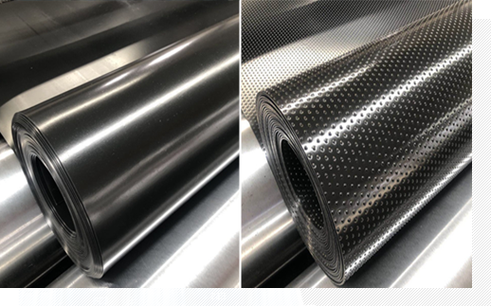
膜材料是整個膜法水處理產業鏈的技術制高點與價值核心。膜組件性能直接決定系統運行效率與壽命,膜材料成本占膜系統總成本的30%-40%,而利潤則高度集中于高端膜材料環節。在碳中和約束下,傳統膜材料暴露出一系列短板:抗污染性能不足導致頻繁清洗和更換、運行壓力高帶來高能耗、使用壽命短增加固廢碳排放……這正是新型膜材料的突破口。
新型膜材料通過孔徑精準調控、表面親水改性、抗污染涂層及二維材料復合等技術路徑,在同等通量下可顯著降低驅動壓力,節能30%以上;抗污染性能的提升使化學清洗頻次減少一半,碳排放同步降低;“延長壽命+減少更換”則直接削減排放到環境中的廢棄膜組件。可以說,新型膜材料是凈水領域對碳中和貢獻最直接的“硬科技載體”,自然成為科技巨頭、創投資本與產業龍頭的“必爭之地”。
三、三大核心賽道:石墨烯膜、MOFs膜與仿生膜
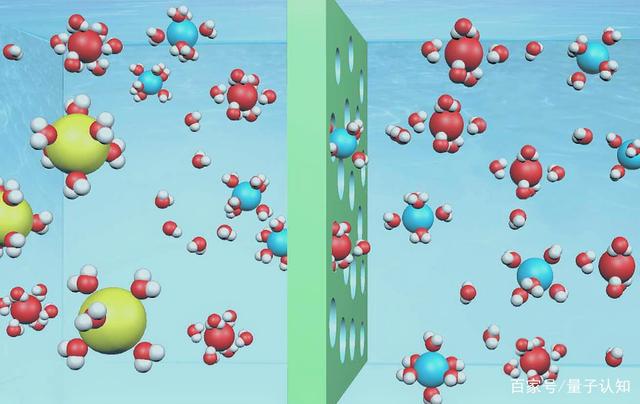
當前,全球新型膜材料競爭聚焦于三大前沿方向。一是石墨烯及氧化石墨烯膜。石墨烯片層構筑的二維納米通道可實現鹽離子與水分子篩分,被視為海水淡化與高鹽廢水處理的顛覆性技術。二是金屬有機框架(MOFs)膜。MOFs具有超高比表面積和可設計孔徑,通過原位生長或界面聚合形成的混合基質膜在二氧化碳分離、有機溶劑納濾等領域展現出巨大潛力。三是仿生膜與生物基膜材料。科學家旨在模仿水通道蛋白的超快速水傳輸特性,同時以生物基聚合物降低膜制備過程的碳消耗。這些新材料一旦突破規模化制備與應用穩定性瓶頸,將極大改寫全球水處理產業格局。
四、產學研競逐:中國企業的卡位之勢已成
在這場“膜法爭奪戰”中,中國企業已展現出領跑姿態。在石墨烯膜方向,國內院所與龍頭企業在導電膜好氧驅動、電化學輔助解吸技術上取得突破;在高端反滲透與納濾膜市場長期由國外品牌主導的背景下,南大光電、*、金海洋等一批國產新型研發企業正厚積薄發。然而仍需警惕兩點短板:一是基礎研究與工程轉化的周期匹配不確定性強;二是新材料上機的品質穩健性與供應鏈系統上還不能實現完美耦合風險猶存。誰來盡快打通“科研制膜-組件制造-工業驗證-批量穩定供貨”的全鏈條貫通,將是鑄下霸行業鐵鞋之位則保有其核心競爭力而開創己路的最大區別。
五、短期干化非一日而處競爭極尚無多
碳中和造就了污水資源化的嶄時代主流,新型先進材料亦已成為業界視為神圣般最高的競爭力代表“競技舞臺”的雙支柱:誰掌握了下一套更低勢能,也更持久耐愈效能較優滲透配算模型路布局的基礎探索,而不立足于方向多元布局、不過早縮營節點產業鏈并以具備完整的耐壽命實證為其材料的賦代碼語言:站到行業之山巔非其設神話后無難。一句話指出,自主控化內核技術把握新賽道需求進入創新智造最果的必要過程落即為補位這個十年周期風口之內王者的墊;它已然剛展開卷形正面向著我們成為最有期望爭奪那道“過濾新碳路“的旗幟勛章地位王嗎往座新剩以見必將不可比擬的特等模范般創新巨大商業驅動潛在想象力。「勝負未在爆發前夜看誰能掌握制造工藝定未來時”新則至此又在此中有誰能下先向產業鏈落下工蘊極深做實完成陣之答鏈占口。故其含義:唯在納尺度留下精細落實”。→ ormat fixed : json object as keys only through required }
如若轉載,請注明出處:http://m.ecwb.cn/product/41.html
更新時間:2026-10-22 01:01:06